Imóvel Orlando · Publicado em · 5 min de leitura
Como construir credit score nos EUA para financiar casa
 29 OUT
Guia prático para o brasileiro recém-chegado criar histórico de crédito nos EUA e chegar ao financiamento de imóvel.
Para entender como construir credit score nos EUA, a receita básica é simples: abra uma conta bancária, consiga um primeiro cartão (quase sempre um cartão secured, aquele com depósito de garantia), use pouco do limite e pague tudo em dia, todo mês. Em geral, com 6 meses de histórico já aparece uma pontuação; em 12 a 24 meses de contas pagas em dia dá para chegar a um score que viabiliza financiar casa. É uma maratona de constância, não um sprint.
No Brasil a gente quase não pensa em 'pontuação de crédito' ao comprar à vista ou com entrada alta. Nos EUA é o contrário: o credit score (uma nota de 300 a 850 que mede o risco de você pagar) é a chave que abre cartão, aluguel, conta de luz sem caução e, claro, financiamento de imóvel. Quem acabou de chegar começa do zero, sem histórico, e isso assusta. A boa notícia é que o sistema é previsível: quem segue os passos certos sobe.
Por que o credit score importa tanto para financiar casa
O banco americano empresta olhando para o seu passado de pagamentos. Sem histórico de crédito nos EUA, o brasileiro fica na categoria de 'invisível' para o sistema, e aí sobram basicamente duas portas: pagar à vista ou buscar o financiamento para estrangeiro (Foreign National), que costuma pedir entrada de cerca de 30% e tem juros mais altos. Já quem mora aqui, tem green card ou visto de trabalho e construiu um bom score consegue condições melhores, entrada menor e mais opções de banco.
Ou seja: construir credit score não é burocracia chata, é o que transforma 'sonho distante' em 'parcela que cabe no orçamento'. E dá para começar na primeira semana depois que você chega.
Passo a passo para construir seu histórico de crédito do zero
- Passo 1: tire seu SSN ou ITIN. O Social Security Number vem com visto de trabalho ou residência; quem não tem direito a ele pode pedir um ITIN (número de identificação fiscal) junto ao IRS. Um dos dois é o CPF do sistema de crédito americano.
- Passo 2: abra uma conta bancária. Com passaporte, comprovante de endereço e o número fiscal, você abre conta corrente e poupança. Isso não gera score sozinho, mas é a base para tudo que vem depois.
- Passo 3: peça um cartão de crédito secured. Você deposita, por exemplo, US$ 500, e esse vira o seu limite. O banco reporta seus pagamentos às agências de crédito, e é assim que o score nasce. É o caminho mais comum para quem chegou sem histórico.
- Passo 4: use pouco e pague tudo. A regra de ouro é manter o uso abaixo de 30% do limite (se o limite é US$ 500, não passe de US$ 150) e pagar a fatura inteira, sempre em dia. Atraso é o que mais derruba a nota.
- Passo 5: deixe o tempo trabalhar. Depois de 6 meses, seu score já aparece. Continue pagando em dia por 12 a 24 meses e ele sobe de forma consistente.
- Passo 6: diversifique com cuidado. Com o histórico firme, um segundo cartão ou o financiamento do carro ajudam a mostrar que você administra tipos diferentes de crédito. Não abra tudo de uma vez.
- Passo 7: monitore seu relatório. Acompanhe gratuitamente pelo site oficial e confira se não há erros. Erro de terceiro no seu nome atrapalha, e você tem direito de contestar.
Cartão de crédito secured nos EUA: o primeiro degrau
O cartão secured é o melhor amigo do recém-chegado. Funciona como um cartão normal (passa na maquininha, aparece na fatura), mas você dá um depósito de garantia que vira seu limite. Como o banco não corre risco, aprova mesmo sem histórico. Depois de alguns meses pagando certinho, muitos bancos devolvem o depósito e transformam o cartão em um comum, com limite de verdade.
O segredo não é gastar muito para 'provar' que você paga. É gastar pouco, de propósito, e nunca atrasar. Constância vale mais que valor.
Em quanto tempo o credit score para financiar casa fica bom
Não existe número mágico, mas dá para traçar uma linha realista. Com cerca de 6 meses de cartão secured pago em dia, você já tem um score inicial. Entre 12 e 24 meses de bom comportamento, muitos brasileiros chegam à faixa que os bancos consideram confortável para um financiamento convencional. Lembrando que são estimativas e variam de pessoa para pessoa, com a situação de visto, renda comprovada e entrada disponível pesando bastante.
Enquanto o score amadurece, vale ir aprendendo como o resto da compra funciona por aqui. Se o seu plano é casa nova, entender o processo de construir casa em Orlando na planta ajuda a planejar prazos, porque muitas obras levam meses e dão tempo de você fortalecer o crédito em paralelo.
Quando chegar a hora, a gente te ajuda a entender suas opções de financiamento, comparar cenários (com e sem score pronto) e encontrar a casa que cabe no seu momento. Para as regras fiscais e de ITIN, o ideal é confirmar com um contador habilitado.
Casas novas em Winter Garden e Horizon West
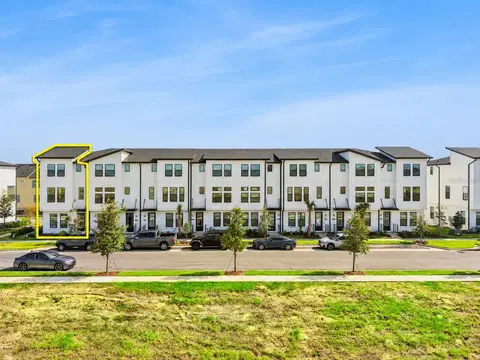 $530,000Parcela estimada $3,345/mêsWinter Garden · 3 quartos · 2,072 sqft
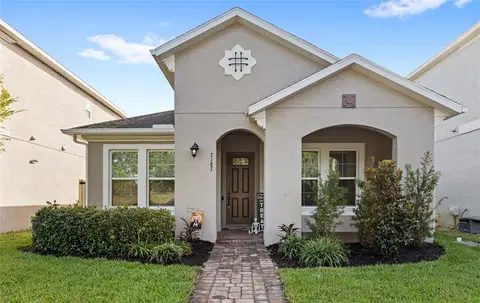 $465,000Parcela estimada $2,935/mêsWinter Garden · 3 quartos · 1,875 sqft
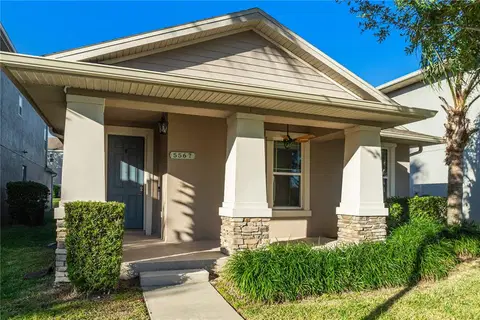 $519,995Parcela estimada $3,282/mêsWinter Garden · 3 quartos · 1,650 sqft
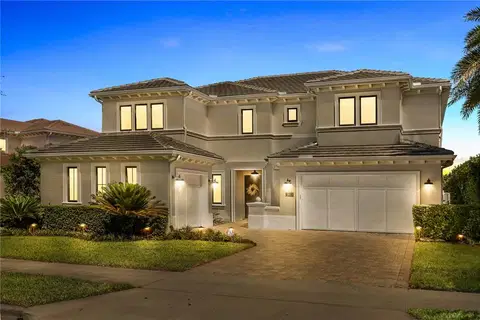 $2,395,000Parcela estimada $15,115/mêsWinter Garden · 4 quartos · 4,556 sqft
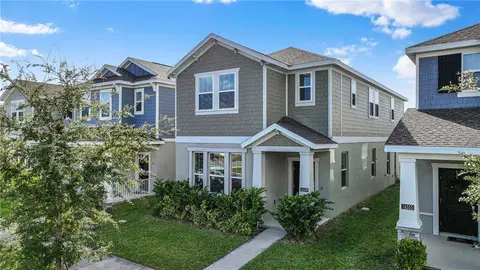 $545,000Parcela estimada $3,440/mêsWinter Garden · 4 quartos · 2,494 sqft
 $850,000Parcela estimada $5,364/mêsWinter Garden · 4 quartos · 3,315 sqft
 $874,990Parcela estimada $5,522/mêsWinter Garden · 3 quartos · 2,808 sqft
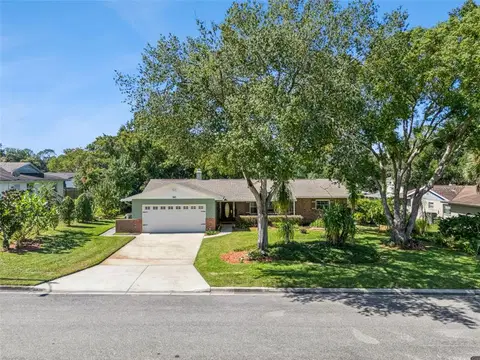 $585,000Parcela estimada $3,692/mêsWinter Garden · 3 quartos · 1,660 sqft
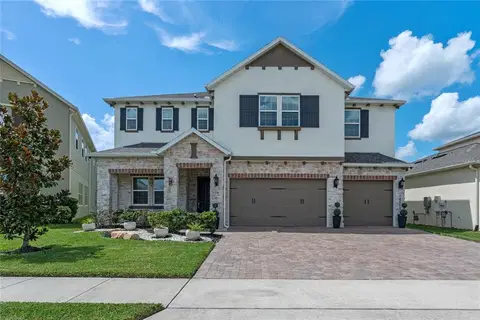 $1,060,000Parcela estimada $6,690/mêsWinter Garden · 5 quartos · 4,436 sqft
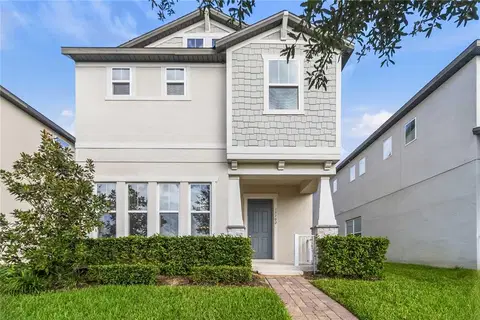 $525,000Parcela estimada $3,313/mêsWinter Garden · 4 quartos · 2,204 sqftVer as 599 casas
Parcela estimada com 30% de entrada, property tax e seguro inclusos. Não é oferta de crédito.
Perguntas frequentes
Como construir credit score nos EUA sendo brasileiro recém-chegado?
Tire seu SSN ou ITIN, abra conta bancária, pegue um cartão de crédito secured, use menos de 30% do limite e pague tudo em dia. Em 6 meses o score aparece e em 12 a 24 meses fica mais robusto.
Dá para financiar casa sem credit score nos EUA?
Dá, pelo financiamento para estrangeiro (Foreign National), que costuma pedir entrada de cerca de 30% e tem juros mais altos. Com bom score, as condições melhoram e a entrada pode ser menor.
O que é um cartão de crédito secured?
É um cartão em que você faz um depósito de garantia que vira seu limite. O banco reporta seus pagamentos às agências de crédito, então é a forma mais comum de começar o histórico do zero.
Meu histórico de crédito do Brasil conta nos EUA?
Não. O sistema americano é separado e você começa do zero ao chegar, mesmo com ótimo histórico brasileiro.
Quanto score preciso para financiar casa?
Varia por banco e tipo de empréstimo, mas quanto maior, melhores as condições. O importante é ter histórico consistente de pagamentos em dia; confirme os requisitos com a gente e com um profissional de financiamento.
Fontes
Categoria: Financiamento · 29 de outubro de 2026
Conteúdo informativo. Valores, taxas e regras de imóveis e financiamento variam e devem ser confirmados com a corretora e com profissionais habilitados.
Continue lendo
Ver todos os artigos
Financiamento
Entrada para financiar casa em Orlando sendo brasileiro

Financiamento
Financiamento Foreign National em Orlando para brasileiro

Financiamento
Financiar ou comprar à vista imóvel em Orlando: o que compensa para o brasileiro

Financiamento
Taxas de financiamento em Orlando para brasileiro: como funcionam os juros hoje

Investimento e Airbnb
Vale a pena comprar imóvel em Orlando agora? Pulso do mercado

Guia de compra