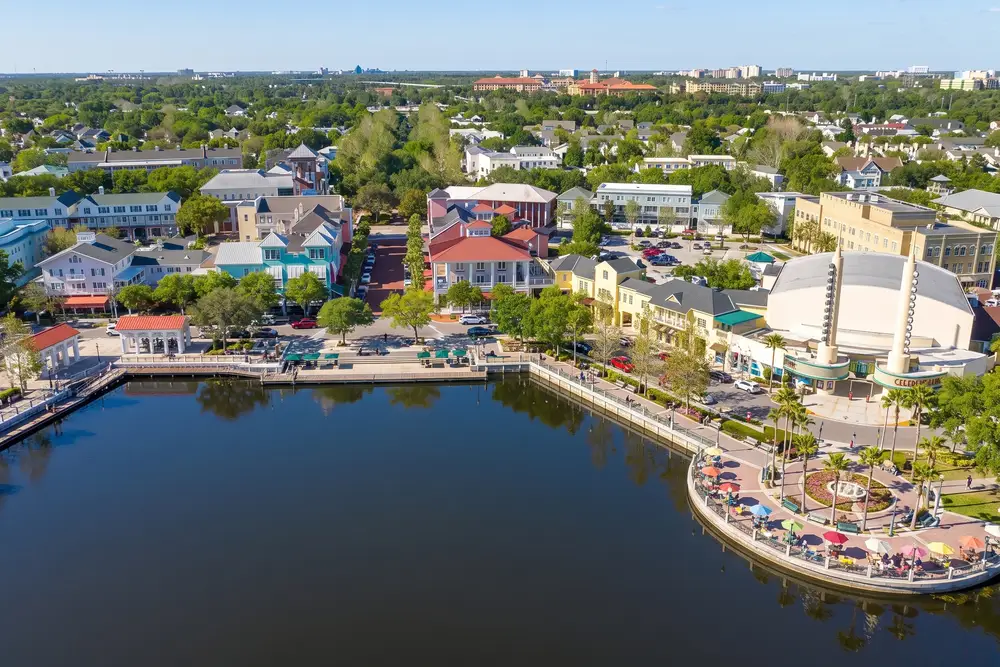
Imóvel Orlando · Publicado em · 9 min de leitura
Dólar dispara após reeleição de Lula: o que a história mostra
 26 OUT
Na segunda (26/10), o dólar disparou mais de 10% e o Ibovespa acionou o circuit breaker após a reeleição de Lula. Veja o que o dólar fez nas eleições e posses desde 2002 e por que uma casa em Orlando protege o patrimônio em dólar.
Luiz Inácio Lula da Silva foi reeleito presidente no domingo, 25 de outubro de 2026, com 51,77% dos votos válidos, contra 48,23% de Flávio Bolsonaro. Como em toda eleição, a pergunta de quem tem patrimônio é a mesma: o que vai acontecer com o dólar, e vale proteger parte do dinheiro lá fora?
Reunimos o que o dólar oficial (a PTAX, do Banco Central) fez em todas as eleições e posses desde 2002, sem torcida, e mostramos por que cada vez mais brasileiros protegem o patrimônio com uma casa nos Estados Unidos.
Como o mercado reagiu nesta segunda (26/10)
A reação foi a mais forte já vista depois de uma eleição no Brasil. Logo depois da abertura, às 9h57, a queda de 10% do Ibovespa acionou o circuit breaker da B3, que suspende os negócios por 30 minutos: o primeiro desde março de 2020 e o primeiro da história depois de um resultado eleitoral. Na retomada, o índice chegou a cair cerca de 16%, para perto de 171 mil pontos, contra 205 mil no fechamento de sexta.
O dólar comercial disparou mais de 10% e chegou perto de R$ 5,60, depois de fechar a sexta a R$ 4,99. Os juros futuros subiram com força, e o Tesouro cancelou os leilões de títulos previstos para a semana. Os números são do fim da manhã e ainda podem mudar ao longo do dia; vamos atualizar este artigo com o fechamento.
É em dias assim que muitos brasileiros decidem colocar parte do patrimônio em dólar. Abaixo, o que a história das eleições mostra e por que uma casa em Orlando é uma das formas mais sólidas de fazer isso.
O dólar do primeiro turno ao dia seguinte da eleição
Variação do dólar oficial no dia útil seguinte a cada turno, em relação ao último dia útil antes da votação:
- 2002 (Lula × José Serra): +1,0% depois do 1º turno e -1,6% depois do 2º. Até o fim do ano, caiu mais 5,5%.
- 2006 (Lula × Geraldo Alckmin): -0,5% e +0,4%. Até o fim do ano, praticamente estável.
- 2010 (Dilma Rousseff × José Serra): +0,4% e +0,2%. Até o fim do ano, -2,2%.
- 2014 (Dilma Rousseff × Aécio Neves): -3,3% depois do 1º turno e +2,2% depois do 2º. Até o fim do ano, +4,8%.
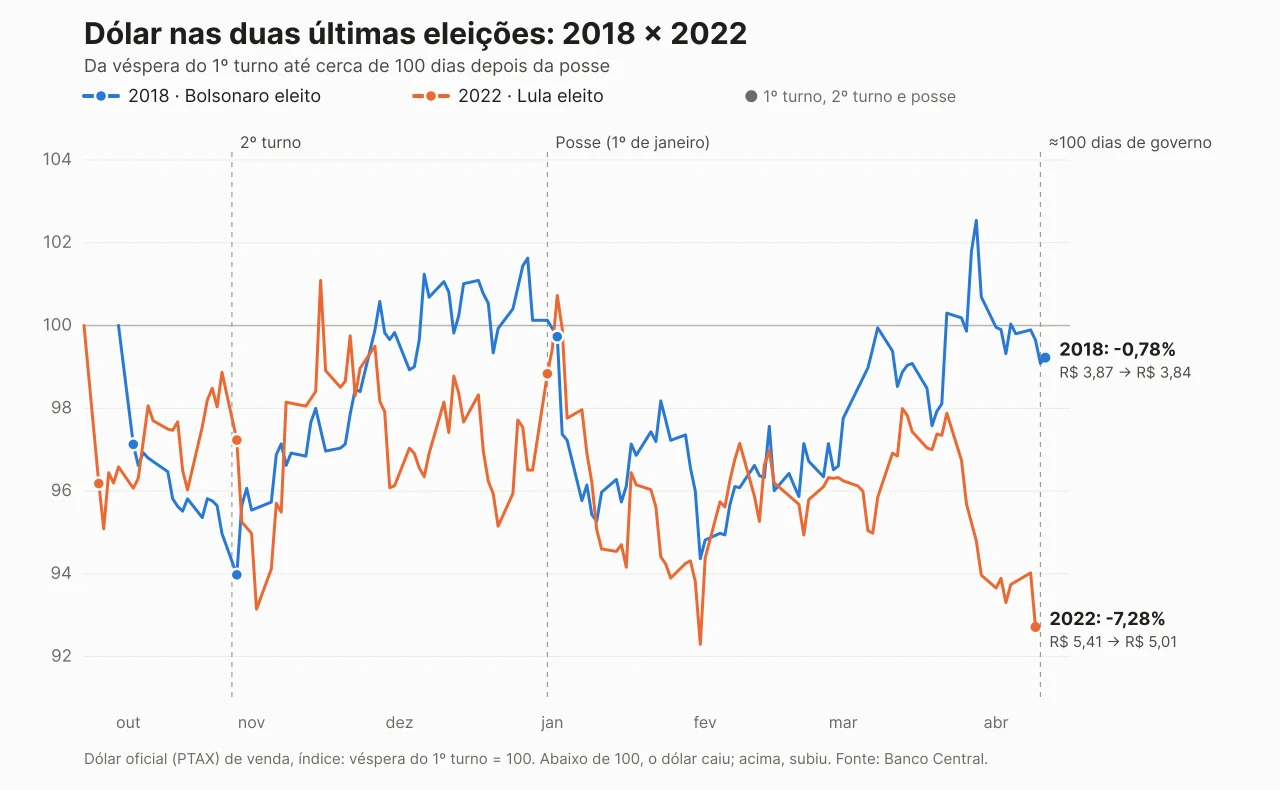
- 2018 (Jair Bolsonaro × Fernando Haddad): -2,9% e -1,0%. Até o fim do ano, +6,5%.
- 2022 (Lula × Jair Bolsonaro): -3,8% e -1,7%. Até o fim do ano, -0,7%.
- 2026 (Lula × Flávio Bolsonaro): -4,6% no dia seguinte ao 1º turno, a maior queda da série. No dia seguinte ao 2º turno, alta de mais de 10% na manhã de 26/10, a maior da série.
Em 2014, 2018, 2022 e 2026, o dólar caiu forte logo depois do primeiro turno. Em 2026, segundo analistas ouvidos pela imprensa, os investidores leram o resultado do 1º turno, com Flávio Bolsonaro à frente, como maior chance de mudança na política fiscal, o que reduz o risco de investir no Brasil: além da queda do dólar, o Ibovespa subiu cerca de 7,8% naquele dia, acima de 200 mil pontos pela primeira vez. Com a virada no segundo turno, o movimento se inverteu de uma vez: o mercado devolveu toda a queda e mais um pouco em uma manhã.
E na posse, em janeiro?
O presidente toma posse em 1º de janeiro. Esta é a variação do dólar oficial no primeiro pregão do ano, no fim de janeiro e cerca de 100 dias depois, sempre em relação ao último dia útil de dezembro:
- 2003 (Lula): -0,3% no primeiro dia, -0,2% em janeiro e -9,0% em 100 dias.
- 2007 (Lula): -0,2%, -0,6% e -5,1%.
- 2011 (Dilma Rousseff): -0,9%, +0,4% e -5,4%.
- 2015 (Dilma Rousseff): +1,4%, +0,2% e +15,9%, no ano em que o Brasil entrou em crise fiscal e perdeu o grau de investimento.
- 2019 (Jair Bolsonaro): -0,4%, -5,8% e -1,0%. Em janeiro, a expectativa com a reforma da Previdência ajudou o real.
- 2023 (Lula): +2,4% no primeiro dia, depois de críticas ao teto de gastos no discurso de posse, chegando a R$ 5,45 em 4 de janeiro. Depois, -2,3% em janeiro e -2,6% em 100 dias.
O que os números mostram
O estilo de cada governo pesa, sim. O mercado reage à expectativa sobre as contas públicas: comemora quando enxerga mais chance de ajuste e reage mal a sinais de gasto maior, como no primeiro dia de 2023. Nos meses seguintes, o que define o rumo é o que o governo de fato faz com as contas, somado aos juros e ao cenário lá fora. A maior alta da série, em 2015, veio junto com uma crise fiscal.
E o dinheiro saiu do país?
Não de uma vez. Em novembro de 2022, o mês seguinte à eleição, entraram mais dólares do que saíram (US$ 3,5 bilhões, segundo o Banco Central). Mas pelo canal financeiro, por onde passam investimentos e remessas, a saída líquida cresceu de US$ 24,7 bilhões em 2022 para US$ 37,6 bilhões em 2023. E a maior saída mensal da história veio em dezembro de 2024: cerca de US$ 27 bilhões, com o dólar fechando o ano a R$ 6,18.
- 5 milhões de brasileiros já vivem fora do país, 9% a mais em um ano; 2,08 milhões nos Estados Unidos, o principal destino (Itamaraty, 2023).
- Os investimentos de brasileiros no exterior somaram US$ 45 bilhões em 2023, 12,5% a mais que em 2022, e as contas internacionais explodiram.
- No fim de 2024, os brasileiros tinham US$ 654,5 bilhões fora do país (Banco Central).
Em qualquer cenário político, o brasileiro vem colocando uma parte cada vez maior do patrimônio em dólar, e acelera quando o câmbio e as contas públicas preocupam.
Por que uma casa em Orlando protege o seu patrimônio
O primeiro motivo é o próprio dólar. No fim de 2010, um dólar custava R$ 1,67. Hoje custa perto de R$ 5. Quem tinha patrimônio em dólar viu esse patrimônio triplicar em reais, sem fazer nada.
O segundo é a valorização das casas. Os preços na região de Orlando mais que dobraram entre dezembro de 2016 e dezembro de 2025 (+104% no índice da FHFA, agência federal de habitação dos EUA), cerca de 8% ao ano. Somando a alta do dólar, uma casa de US$ 200 mil comprada no fim de 2016, que custava R$ 652 mil, valeria hoje perto de US$ 408 mil, cerca de R$ 2 milhões: três vezes mais em reais. É uma conta feita com os índices da região; cada imóvel tem a sua história.
- Patrimônio real em dólar: uma casa que você pode visitar, usar e deixar para a família.
- Renda em dólar: Orlando recebeu 76,7 milhões de visitantes em 2025, recorde da história (Visit Orlando). Perto dos parques, a casa pode ser alugada por temporada; em outras regiões, para morar o ano todo.
- Acesso a crédito: brasileiro compra à vista ou com financiamento para estrangeiros, sem precisar de visto.
- Uma base nos Estados Unidos: férias da família, estudo dos filhos e, se um dia quiser, um lugar para morar.
- Você não estará sozinho: o Brasil é o 3º país que mais compra imóveis na Flórida, com US$ 762 milhões em 2025 (Florida Realtors).
Casas em Orlando para ter patrimônio em dólar
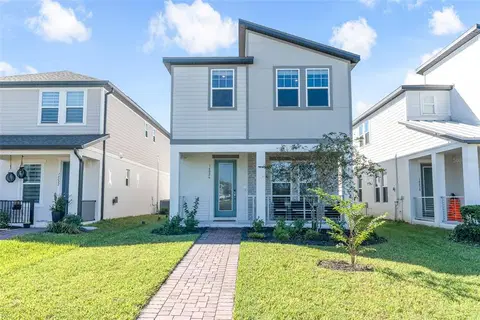 $464,900Parcela estimada $2,934/mêsWinter Garden · 3 quartos · 1,985 sqft
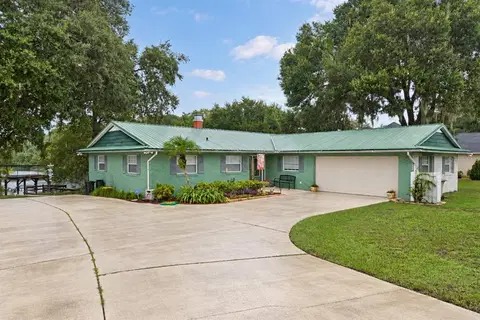 $445,000Parcela estimada $2,808/mêsFruitland Park · 3 quartos · 1,944 sqft
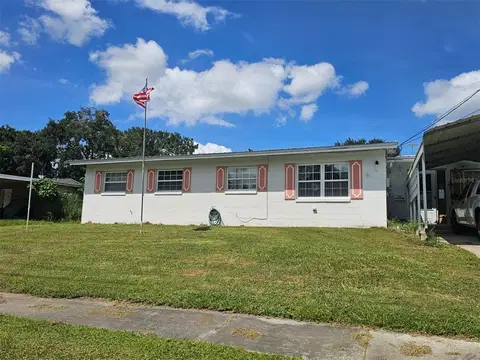 $319,900Parcela estimada $2,019/mêsAltamonte Springs · 5 quartos · 1,691 sqft
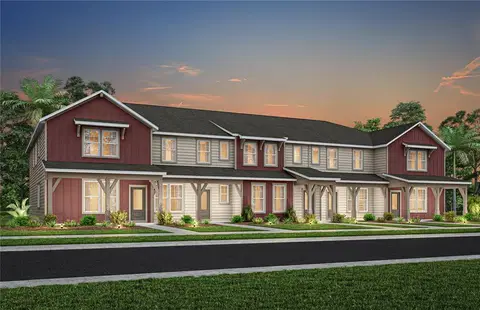 $344,490Parcela estimada $2,174/mêsKissimmee · 3 quartos · 1,683 sqft
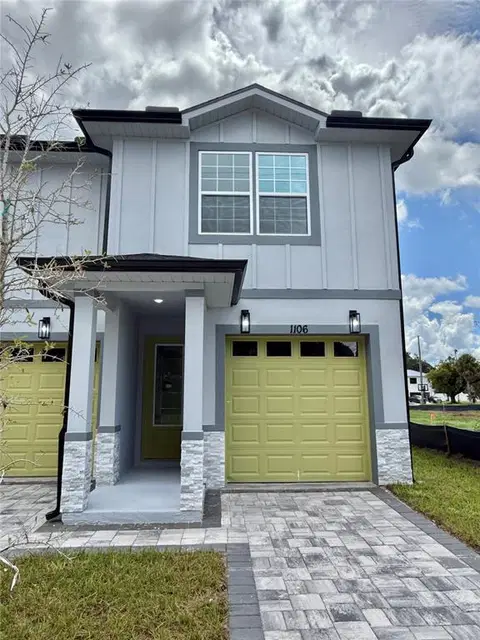 $364,990Parcela estimada $2,304/mêsKissimmee · 3 quartos · 1,692 sqft
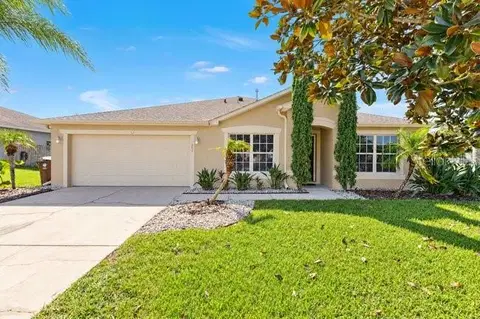 $385,000Parcela estimada $2,430/mêsHaines City · 3 quartos · 2,127 sqft
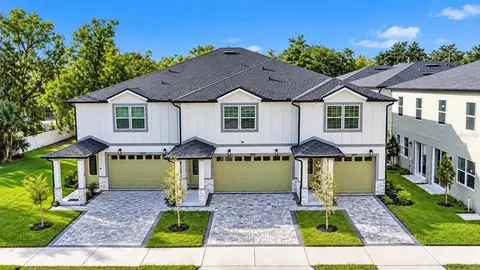 $414,990Parcela estimada $2,619/mêsKissimmee · 4 quartos · 2,227 sqft
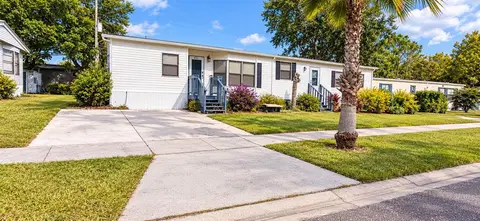 $300,000Parcela estimada $1,893/mêsOrlando · 3 quartos · 1,624 sqft
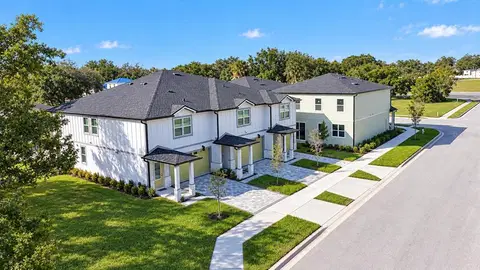 $424,990Parcela estimada $2,682/mêsKissimmee · 4 quartos · 2,281 sqft
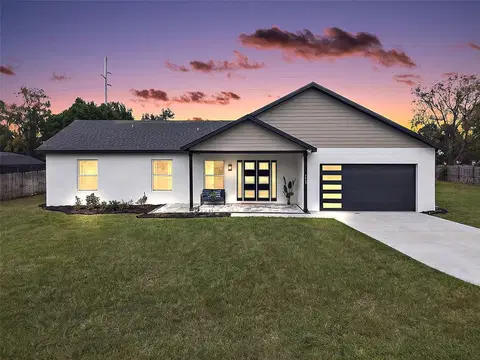 $449,000Parcela estimada $2,834/mêsMount Dora · 4 quartos · 1,868 sqftVer as 8.315 casas
Parcela estimada com 30% de entrada, property tax e seguro inclusos. Não é oferta de crédito.
Quem quer renda em dólar costuma escolher casas em condomínios que permitem aluguel por temporada, na região de Kissimmee e Davenport, a poucos minutos da Disney.
Casas que permitem aluguel por temporada
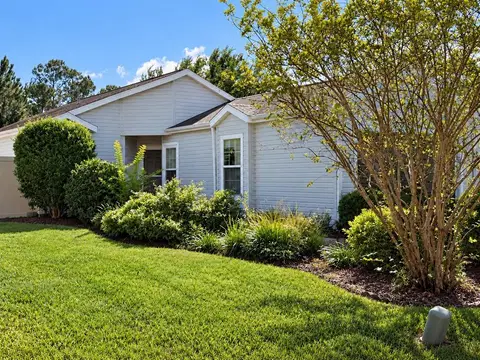 $159,900Parcela estimada $1,009/mêsLeesburg · 2 quartos · 957 sqft
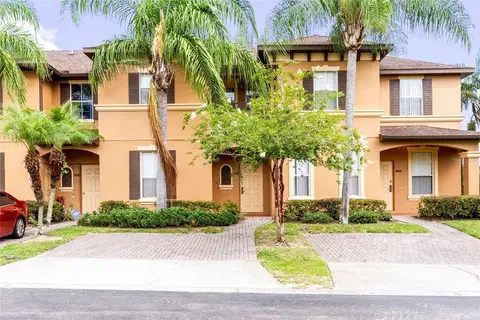 $249,900Parcela estimada $1,577/mêsDavenport · 3 quartos · 1,492 sqft
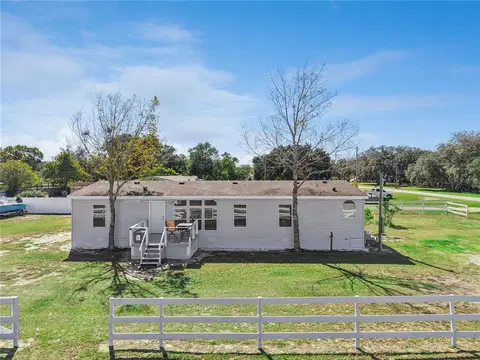 $315,000Parcela estimada $1,988/mêsAstatula · 4 quartos · 1,512 sqft
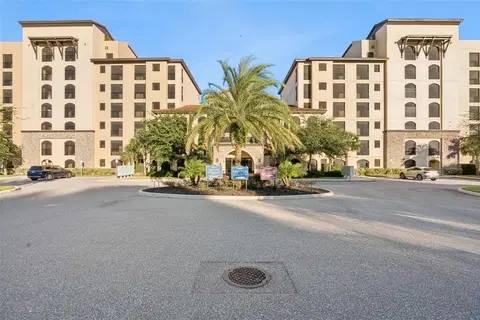 $449,000Parcela estimada $2,834/mêsMontverde · 3 quartos · 1,568 sqft
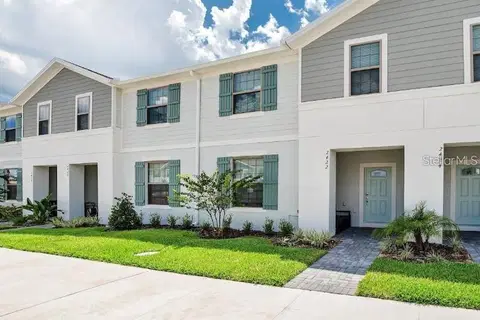 $449,990Parcela estimada $2,840/mêsKissimmee · 5 quartos · 2,263 sqft
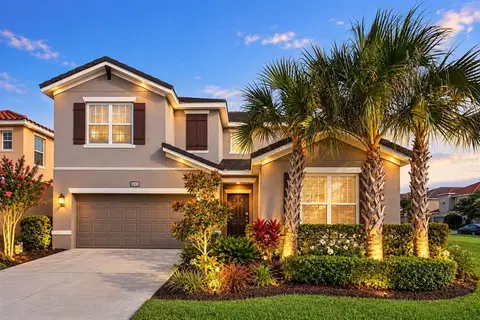 $519,990Parcela estimada $3,282/mêsDavenport · 7 quartos · 3,632 sqft
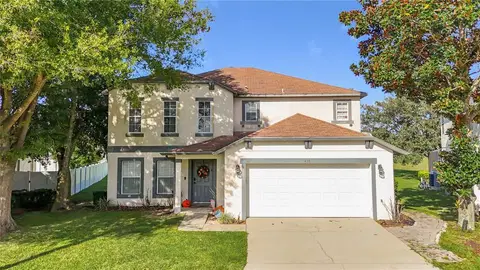 $415,000Parcela estimada $2,619/mêsDavenport · 4 quartos · 2,508 sqft
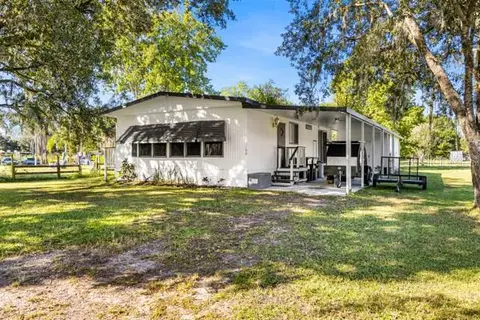 $347,777Parcela estimada $2,195/mêsOrlando · 2 quartos · 865 sqft
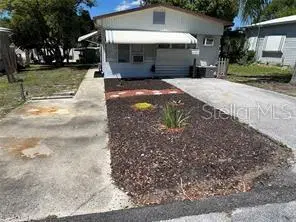 $55,000Parcela estimada $347/mêsLake Wales · 1 quartos · 725 sqft
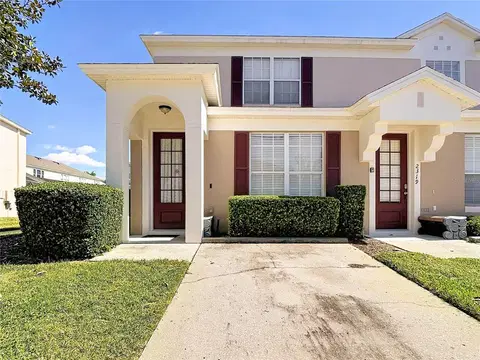 $349,000Parcela estimada $2,203/mêsKissimmee · 3 quartos · 1,440 sqftVer as 1.879 casas
Parcela estimada com 30% de entrada, property tax e seguro inclusos. Não é oferta de crédito.
Como começar a investir em dólar com uma casa em Orlando
- Defina o objetivo: morar, ter renda com aluguel ou uma casa de férias que se paga.
- Faça a conta em dólar: entrada, parcela, condomínio e o que o aluguel pode render.
- Escolha a região certa para o objetivo; cada cidade da Grande Orlando tem um perfil.
- Converse com uma corretora que atende brasileiros e com um contador para declarar o imóvel no Brasil.
Este conteúdo é informativo, não tem posição política e não é promessa de rentabilidade. Os números vêm do Banco Central, da FHFA, da Visit Orlando, do Itamaraty e da Florida Realtors, com os links abaixo.
Perguntas frequentes
Por que o dólar disparou depois da reeleição de Lula?
O mercado vinha apostando em outro resultado: depois do 1º turno, com Flávio Bolsonaro à frente, o dólar tinha caído para perto de R$ 5,00 e o Ibovespa batido recorde, na leitura de mais chance de mudança na política fiscal. Com a virada no 2º turno, essas apostas foram desfeitas de uma vez na segunda-feira (26/10): o dólar subiu mais de 10% e a bolsa acionou o circuit breaker.
O dólar sempre sobe depois da eleição?
Não há regra fixa. Do segundo turno ao fim do ano, o dólar caiu em 2002, 2010 e 2022 e subiu em 2014 e 2018. Em 2026, disparou mais de 10% no dia seguinte ao segundo turno. O mercado reage à expectativa sobre as contas públicas, e nisso a condução de cada governo pesa, junto com os juros e o cenário externo.
O que aconteceu com o dólar na posse dos presidentes?
No primeiro pregão depois da posse, o dólar subiu em 2015 (+1,4%) e 2023 (+2,4%) e ficou estável ou caiu nos outros anos. Em 100 dias, caiu em cinco das seis posses desde 2003; a exceção foi 2015, ano de crise fiscal.
Vale a pena investir numa casa em Orlando para proteger o patrimônio?
Para muitos brasileiros, sim: a casa é um patrimônio real em dólar, os preços na região de Orlando mais que dobraram entre 2016 e 2025 e a demanda de aluguel é sustentada por um turismo recorde. O ideal é escolher a região e o tipo de casa de acordo com o seu objetivo.
Brasileiro pode comprar casa nos EUA sem visto?
Pode. Não é preciso ser cidadão nem ter visto para comprar, à vista ou com financiamento para estrangeiros. A compra, porém, não dá visto nem residência: isso segue as regras de imigração.
Precisa declarar a casa nos EUA no Brasil?
Sim. O imóvel entra na declaração de Imposto de Renda, e quem tem mais de US$ 1 milhão em bens no exterior também declara ao Banco Central (a declaração CBE). Um contador resolve isso com tranquilidade.
Fontes
- Banco Central: dólar oficial (PTAX), série histórica
- TRE-SP: resultado do 2º turno de 2026
- InfoMoney: Ibovespa ao vivo em 26/10/2026
- BPMoney: circuit breaker e dólar a R$ 5,60
- Times Brasil: bolsa retoma negócios após o circuit breaker
- Seu Dinheiro: mercados reagem à reeleição com circuit breaker
- Forbes/Reuters: fechamento de sexta, 23/10/2026
- Agência Brasil: dólar cai a R$ 5 e bolsa sobe quase 8% após o 1º turno
- CNN Brasil: primeiro pregão de 2023
- Bem Paraná: janeiro de 2019, dólar cai quase 6%
- CNN Brasil: os picos do dólar na história do real (2015)
- InfoMoney: fluxo cambial de novembro de 2022
- Jornal do Comércio: fluxo cambial de 2023 (Banco Central)
- Jovem Pan: recorde de saída de dólares em dezembro de 2024
- Agência Brasil: US$ 654,5 bilhões de brasileiros no exterior
- TNH1: Itamaraty, brasileiros no exterior
- FHFA: índice de preços de casas (Orlando, via YCharts)
- News 6 (WKMG): Orlando bate recorde de turismo em 2025
- Florida Realtors: compradores internacionais (2025)
Categoria: Investimento e Airbnb · 26 de outubro de 2026
Conteúdo informativo. Valores, taxas e regras de imóveis e financiamento variam e devem ser confirmados com a corretora e com profissionais habilitados.
Continue lendo
Ver todos os artigos
Investimento e Airbnb
Onde alugar por temporada em Orlando: guia do zoneamento

Investimento e Airbnb
Como alugar casa por ano em Orlando e achar bom inquilino

Investimento e Airbnb
Orlando ou Miami para investir em imóvel: custo, clima e retorno de aluguel

Investimento e Airbnb
Comprar casa em Orlando para alugar: quanto custa e quanto pode render

Investimento e Airbnb
Aluguel de temporada em Orlando na alta e baixa temporada: quanto rende por época

Investimento e Airbnb