Imóvel Orlando · Publicado em · 7 min de leitura
Hipoteca nos EUA: como funciona, quanto custa e quem pode ter
 05 NOV
O que é a hipoteca nos Estados Unidos, como a parcela é calculada, quanto custa uma casa de US$ 400 mil por mês, os tipos de empréstimo e como o brasileiro consegue a sua. Com simulador.
Hipoteca (mortgage, em inglês) é o nome que os americanos dão ao financiamento de imóvel. É o jeito mais comum de comprar casa nos Estados Unidos: o banco paga a maior parte do preço, o comprador devolve em parcelas mensais por até 30 anos, e a própria casa fica como garantia até a última parcela.
Para o brasileiro, a lógica é parecida com o financiamento da Caixa, mas a conta é montada de outro jeito. Abaixo, como funciona, quanto custa por mês e quem consegue uma hipoteca nos EUA.
Resumo em 30 segundos
- A parcela de principal e juros é fixa do primeiro ao último mês na hipoteca de taxa fixa, a mais comum.
- Na maioria dos casos, a parcela também inclui o imposto do imóvel e o seguro da casa, pagos por uma conta chamada escrow.
- Juros: a média do financiamento de 30 anos estava em 7,24% ao ano em 29 de outubro de 2026, segundo a Freddie Mac.
- Entrada: de 3% a 20% para quem mora nos EUA e tem histórico de crédito; de 25% a 40% para estrangeiro sem green card.
- Exemplo: uma casa de US$ 400 mil com 30% de entrada sai por cerca de US$ 2.525 por mês, com imposto e seguro.
Como a parcela é calculada
Nos EUA, a parcela do financiamento é conhecida pela sigla PITI, que soma quatro partes: o principal (a parte que abate a dívida), os juros, o imposto do imóvel (property tax) e o seguro da casa (homeowners insurance).
Principal e juros seguem a tabela Price: a parcela é a mesma todo mês, mas no começo quase tudo vai para os juros e, com o tempo, a fatia que abate a dívida cresce. É diferente do sistema SAC, o mais usado nos financiamentos da Caixa, em que a parcela começa alta e vai caindo.
Imposto e seguro costumam ser pagos por uma conta de garantia, o escrow. Todo mês o banco recolhe 1/12 do imposto anual e do seguro junto com a parcela e paga as contas quando vencem. Por isso a parcela pode mudar um pouco de um ano para o outro, mesmo com a taxa de juros fixa: se o imposto ou o seguro sobem, o escrow sobe junto.
Quanto custa uma hipoteca nos EUA
Um exemplo com uma casa de US$ 400 mil em Orlando, 30% de entrada (US$ 120 mil) e US$ 280 mil financiados em 30 anos a 7,5% ao ano, a taxa de referência do nosso simulador:
- Principal e juros: US$ 1.958 por mês.
- Imposto do imóvel (cerca de 1,1% do valor por ano): US$ 367 por mês.
- Seguro da casa (cerca de 0,6% do valor por ano): US$ 200 por mês.
- Total: cerca de US$ 2.525 por mês.
Em 30 anos, só de juros, essa hipoteca custa cerca de US$ 425 mil, mais do que o valor emprestado. Com prazo de 15 anos, a parcela sobe bastante, mas o total de juros cai para menos da metade. Ficam fora da conta a taxa de condomínio (HOA), a taxa de infraestrutura de alguns bairros novos (CDD) e os custos de fechamento da compra, que somam em geral de 2% a 5% do preço e são pagos uma vez.
Simule a parcela da hipoteca
Mude o preço, a entrada, os juros e o prazo. A conta já inclui imposto e seguro da casa.
Parcela estimada
$2,524/mês
- Financiamento (principal + juros)
- $1,958
- Property tax (imposto do imóvel)
- $367
- Seguro da casa
- $200
- Entrada
- $120,000
- Valor financiado
- $280,000
* Estimativa educativa, não constitui oferta de crédito. Valores estimados de property tax e seguro. Não estão incluídos condomínio, CDD, PMI e custos de fechamento. Taxa de juros, entrada e prazo reais dependem da análise e aprovação do credor.
Casas à venda em Orlando perto de US$ 400 mil
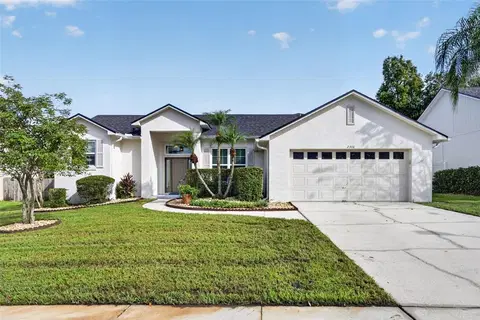 $418,680Parcela estimada $2,642/mêsOviedo · 3 quartos · 1,618 sqft
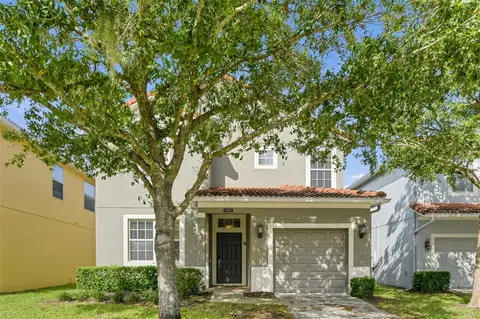 $430,000Parcela estimada $2,714/mêsKissimmee · 5 quartos · 3,015 sqft
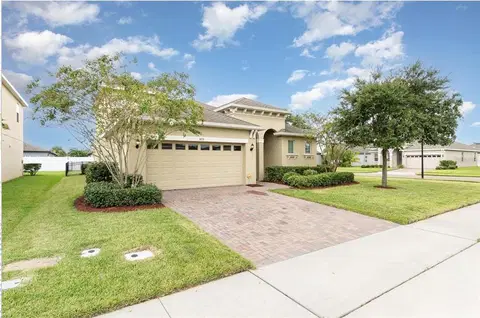 $425,000Parcela estimada $2,682/mêsSanford · 5 quartos · 2,270 sqft
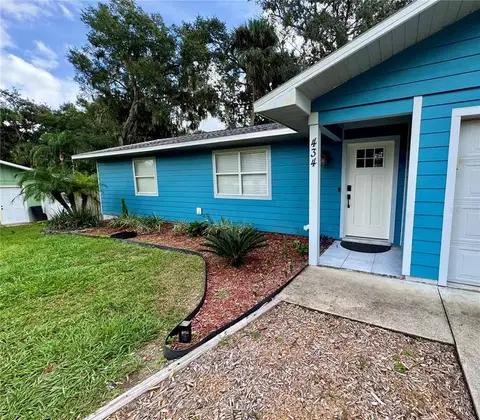 $389,500Parcela estimada $2,458/mêsMount Dora · 3 quartos · 1,079 sqft
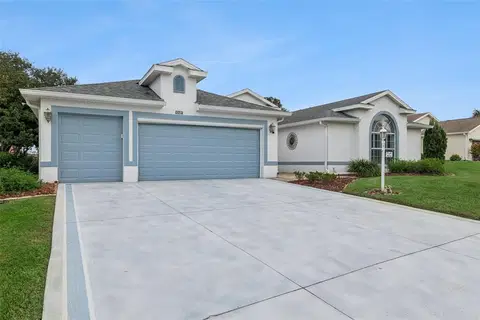 $449,900Parcela estimada $2,839/mêsLeesburg · 3 quartos · 2,569 sqft
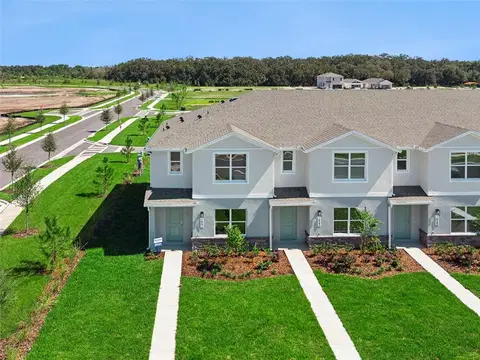 $365,990Parcela estimada $2,310/mêsKissimmee · 3 quartos · 1,551 sqft
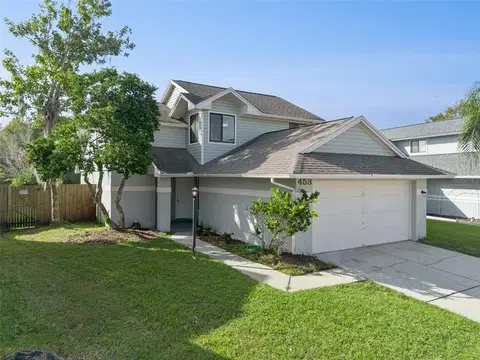 $415,000Parcela estimada $2,619/mêsLake Mary · 3 quartos · 1,448 sqft
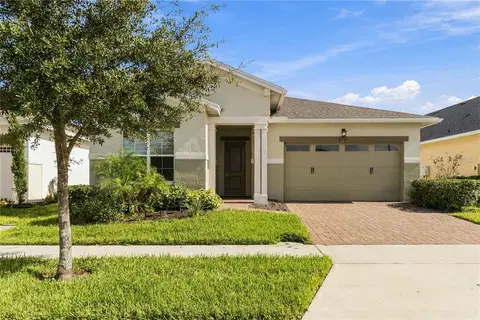 $434,900Parcela estimada $2,745/mêsSt Cloud · 2 quartos · 1,624 sqft
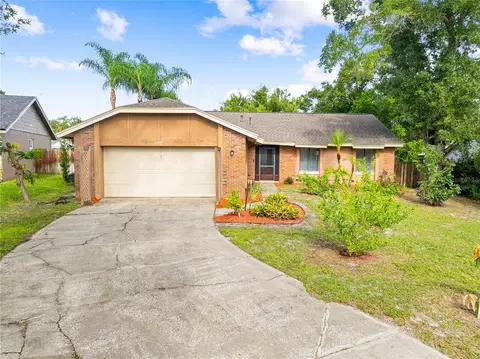 $449,900Parcela estimada $2,839/mêsCasselberry · 3 quartos · 1,706 sqft
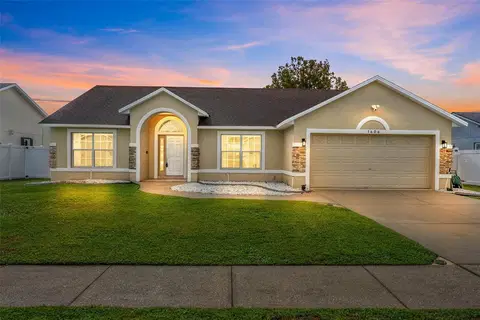 $389,000Parcela estimada $2,455/mêsKissimmee · 3 quartos · 1,530 sqftVer as 4.628 casas
Parcela estimada com 30% de entrada, property tax e seguro inclusos. Não é oferta de crédito.
Tipos de hipoteca
- Taxa fixa de 30 anos: a mais comum. Parcela menor e previsível do começo ao fim.
- Taxa fixa de 15 anos: parcela maior, juros um pouco menores e dívida quitada na metade do tempo.
- Taxa ajustável (ARM): a taxa fica fixa por alguns anos, em geral 5, 7 ou 10, e depois passa a variar com o mercado. Começa mais baixa, mas a parcela pode subir.
- Convencional: segue as regras da Fannie Mae e da Freddie Mac e aceita entrada a partir de 3% para quem tem bom histórico de crédito.
- FHA: garantida pelo governo federal, com entrada a partir de 3,5% para quem mora nos EUA e tem score mais baixo.
- Jumbo: para valores acima do limite definido todo ano pelo governo (mais de US$ 800 mil na maior parte do país), com regras mais duras.
- Para estrangeiro (foreign national): para quem mora fora dos EUA, sem green card nem histórico de crédito americano.
Entrada e PMI
Na hipoteca convencional, quem dá menos de 20% de entrada paga um seguro a mais, o PMI (private mortgage insurance), que protege o banco. Ele costuma custar de 0,3% a 1,5% do valor financiado por ano e entra na parcela. Pela lei americana, o dono pode pedir o cancelamento do PMI quando a dívida chega a 80% do valor original da casa, e ele é cancelado automaticamente aos 78%.
Quanto maior a entrada, menor a parcela e, em geral, melhor a taxa. Veja quanto de entrada você precisa conforme o tipo de imóvel e o seu perfil.
Como conseguir uma hipoteca, passo a passo
- 1. Pré-aprovação: o banco analisa renda, patrimônio e crédito e diz quanto pode emprestar. A carta de pré-aprovação dá força à proposta de compra.
- 2. Proposta e contrato: com a casa escolhida, você faz a oferta já com a pré-aprovação em mãos.
- 3. Pedido formal: em até três dias úteis, o banco envia o Loan Estimate, documento padrão com taxa, parcela e custos, que permite comparar propostas.
- 4. Avaliação e vistoria: o banco avalia o imóvel (appraisal), e você contrata a vistoria (inspection).
- 5. Aprovação final e Closing Disclosure: pelo menos três dias úteis antes da assinatura, você recebe o documento com os valores finais.
- 6. Fechamento (closing): assinatura, pagamento da entrada e entrega das chaves.
Brasileiro consegue hipoteca nos EUA?
Consegue. Quem mora nos EUA com visto de trabalho ou green card pode usar as hipotecas comuns, desde que tenha histórico de crédito americano; vale começar cedo a construir o credit score. Quem mora no Brasil usa o financiamento para estrangeiro, que dispensa o score americano e analisa a renda e o patrimônio no Brasil, mas pede entrada maior, em geral de 25% a 40%, e cobra juros um pouco acima da média.
Em qualquer caso, a hipoteca não dá visto nem green card: é só a forma de pagar a casa.
Refinanciamento e quitação antecipada
Quando os juros caem, é comum trocar a hipoteca por uma nova, com taxa menor: é o refinanciamento (refinance). Também dá para tirar dinheiro da casa refinanciando por um valor maior (cash-out refinance). Os dois têm custos de fechamento, então só compensam quando a queda dos juros é relevante.
Pagar antes do prazo, total ou em parte, é permitido e reduz os juros. A maioria das hipotecas convencionais não cobra multa por isso, mas alguns programas para estrangeiros e investidores têm multa de quitação antecipada (prepayment penalty) nos primeiros anos. Confira no Loan Estimate.
E se a parcela atrasar
Atraso gera multa e marca o histórico de crédito. Depois de alguns meses sem pagar, o banco pode pedir a retomada da casa (foreclosure). Na Flórida, a execução passa obrigatoriamente pela Justiça, o que costuma levar meses. Quem prevê dificuldade deve procurar o banco logo: há acordos de renegociação e de pausa nas parcelas.
Perguntas frequentes
O que é hipoteca nos EUA?
É o financiamento de imóvel. O banco paga a maior parte do preço, o comprador devolve em parcelas por até 30 anos, e a casa fica como garantia até a quitação.
Quanto custa uma hipoteca nos EUA por mês?
Depende do preço, da entrada, dos juros e do prazo. Uma casa de US$ 400 mil com 30% de entrada, 30 anos e 7,5% ao ano sai por cerca de US$ 2.525 por mês, com imposto e seguro.
Qual é a diferença entre hipoteca e financiamento?
Na prática, nenhuma: hipoteca (mortgage) é o nome que se usa nos EUA para o financiamento imobiliário com a casa como garantia.
Estrangeiro pode ter hipoteca nos EUA?
Sim. Quem mora fora usa o financiamento para estrangeiro (foreign national loan), com entrada de 25% a 40% e sem exigência de score americano.
O que é escrow na hipoteca?
É a conta em que o banco guarda, todo mês, a parte do imposto do imóvel e do seguro que vem na parcela, e de onde paga essas contas quando vencem.
Dá para quitar a hipoteca antes do prazo?
Sim. A maioria das hipotecas convencionais não cobra multa, mas alguns programas para estrangeiros e investidores cobram nos primeiros anos. Confira no Loan Estimate.
Juros, entrada e regras variam de banco para banco e mudam com o mercado; os números deste guia são de referência (taxa média de 29/10/2026). Para saber quanto você consegue financiar, a gente ajuda a encontrar um banco que trabalhe com o seu perfil.
Fontes
- Freddie Mac: Primary Mortgage Market Survey (taxa média semanal)
- CFPB: o que é o Loan Estimate
- CFPB: o que é o Closing Disclosure
- CFPB: o que é a conta de escrow
- CFPB: quando o PMI pode ser cancelado
- HUD: financiamentos FHA
- FHFA: limites do empréstimo conforme (conforming loan limit)
- Florida Statutes, capítulo 702 (execução de hipoteca na Justiça)
Categoria: Financiamento · 5 de novembro de 2026
Conteúdo informativo. Valores, taxas e regras de imóveis e financiamento variam e devem ser confirmados com a corretora e com profissionais habilitados.
Continue lendo
Ver todos os artigos
Financiamento
Financiamento para estrangeiro nos EUA: o guia do brasileiro

Financiamento
Como construir credit score nos EUA para financiar casa

Financiamento
Pré-aprovação de financiamento de imóvel em Orlando: como funciona

Financiamento
Taxas de financiamento em Orlando para brasileiro: os juros hoje

Financiamento
Financiar ou comprar à vista em Orlando: o que compensa mais

Financiamento